Це стара версія документу!
Зміст
Матеріальні цінності
На відміну від опису попереднього розділу Грошові кошти, розгляд цього буде вестись з точки зору рекомендацій по роботі з різними типами об'єктів обліку.
- Надходження
- Автоматична генерація інвентарного/номенклатурного номеру НА
- Видатки (Переміщення / Списання)
- Надходження
Факт отримання матеріалів фіксується документом Прибуткова накладна з відповідно заповненими реквізитами.
- Оприбуткування майна за операціями з внутрівідомчої передачі
При оприбуткуванні майна, отриманого за операціями з внутрівідомчої передачі, в шапці документа потрібно зазначити:
- Тип документа - 1-Центр.пост/Внутр.відомча передача
- Джерело фінансування - Оберіть необхідне джерело із назвою ЦП….
- МО (Меморіальний ордер) - 17.
- Тип надходження - Оберіть один із варіантів залежно від виду активів:
– 0-ТМЦ Рахунок кредиту (КТ) зазначається автоматично з відповідного поля джерела фінансування (“Рахунок витрат Матеріали” - це може бути 6611 або 5512.
В табличній частині (ТЧ) вкажіть рахунки матеріальних цінностей (15..,18..).
– 1-НА або НА+ТМЦ з одним КЕКВ - Рахунок кредиту (КТ) – 5111В ТЧ заповніть рахунки дебету 10.. або 11... Також можуть бути зазначені активи для розподілу 1815/інв (рахунок обов'язково має бути з аналітикою «НА»).
При надходженні на рахунки капітальних інвестицій (13..) у кредиті вказуйте 5511 або 5512.
– 2-НА вв.в експ або НА+ТМЦ з одним КЕКВ - Рахунок кредиту (КТ) – 5111, в ТЧ заповніть рахунки дебету 10.. або 11... Щоб автоматично сформувати всі необхідні проводки з введення в експлуатацію активу для розподілу, в шапці прибуткової накладної у полі “Через рахунок 1815” вкажіть 1815/інв (рахунок обов'язково має бути з аналітикою НА).
Порядок роботи з активами для розподілу (рахунок 1815)
Залежно від господарської операції оберіть один із двох сценаріїв:
- НА відразу зараховується на облік та вводиться в експлуатацію
Тип надходження 2-НА вв.в експ або НА+ТМЦ з одним КЕКВ. Рахунок кредиту (КТ) – 5111. Поле “Через рахунок” – вкажіть 1815/інв який в аналітиці (Субконто6) має маркування НА. Таблична частина (ТЧ) – Зазначте відповідний дебетовий рахунок обліку основного засобу (10.., 11..). - НА зараховується на облік, а введення в експлуатацію відбудеться пізніше
Тип надходження 0-ТМЦ/послуги. Рахунок кредиту (КТ) – 6611, Таблична частина (ТЧ) – Зазначте рахунок 1815, який в аналітиці (Субконто6) має маркуванняТМЦ
Такі активи для розподілу вводяться в експлуатацію окремим документом НА:Введення в експлуатацію (ЦП)

- Оприбуткування примусово відчуженого майна
 Перед створенням документів необхідно переконатися, що в програмі наявне потрібне джерело фінансування “ЦП Відчужене”. Якщо такого джерела немає, додайте його до довідника, заповнивши всі реквізити за зразком.
Створіть прибуткову накладну та зазначте в шапці документа такі обов'язкові параметри:
- Тип документа - 1-Центр.пост/Внутр.відомча передача
- Постачальник - Оберіть контрагента, у якого було примусово відчужено майно.
- Джерело фінансування - ЦП Відчужене
- Рахунок кредиту (КТ)- 6016 (заповнюється програмою автоматично після вибору джерела фінансування)
- МО (Меморіальний ордер) - 17.
 Далі заповнюєте табличну частину, внесіть перелік отриманого майна, розподіливши його за відповідними рахунками обліку.
- Оприбуткування благодійної допомоги від державних установ (без подання довідки в натуральній формі)
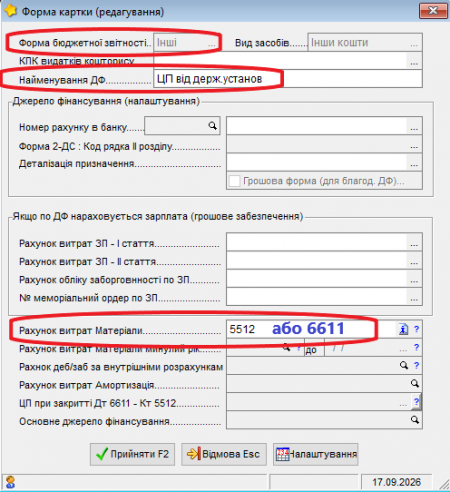 Перед початком створення документів обов'язково переконайтеся, що в системі наявне та коректно налаштоване необхідне джерело фінансування «ЦП від держ. установ». Якщо такого джерела немає, додайте його до довідника, заповнивши всі реквізити за зразком. ⚠️ Зверніть увагу на важливий реквізит: У полі “Рахунок витрат Матеріали” зазвичай прописується рахунок 5512, але за потреби можна вказати рахунок 6611, конкретний вибір рахунку для цього поля визначається бухгалтерською політикою вашої установи.
Створіть нову прибуткову накладну та обов'язково пропишіть у шапці документа такі обов'язкові параметри для коректного формування бухгалтерських проводок:
- Тип документа - 1-Центр.пост/Внутр.відомча передача
- Постачальник - У даному полі оберіть контрагента - державну установу, яка безкоштовно надала майно.
- Джерело фінансування - ЦП від держ. установ
- Рахунок кредиту (КТ)- рахунок залежить від типу отриманого майна та налаштувань вашого джерела фінансування:
- 5111 — якщо оприбутковуються основні засоби чи інші необоротні матеріальні активи (формується внесок до капіталу);
- 5512 або 6611 — якщо оприбутковуються запаси, матеріали чи інші ТМЦ.
- МО (Меморіальний ордер) - 17.
Далі заповнюєте табличну частину, внесіть перелік отриманого майна, розподіливши його за відповідними рахунками обліку.
- Оприбуткування безоплатно отриманого майна\власні надходження
- Благодійна (гуманітарна) допомога
При оформленні операцій із безоплатного отримання майна (благодійної допомоги) у прибутковій накладній зазначаються такі обов'язкові параметри:
- Дата реєстрації - вказуєте дату довідки в натуральній формі.
- Тип документа - 2-Безоплатно отримані (Благодійка)
- Постачальник - Оберіть контрагента, який надав вам майно.
- Джерело фінансування - Благодійні
- Рахунок кредиту (КТ)- 2117 або 6415 (Обов'язково формується та подається довідка про надходження в натуральній формі до органів Державної казначейської служби (ДКСУ) по ККД 25020100)
- МО (Меморіальний ордер) - 4 або 6/2.
На підставі підтверджених казначейством документів у подальшому в програмі розноситься банківська виписка для закриття розрахунків.
- Оприбуткування вилученого майна
Процес оприбуткування вилученого майна в цілому аналогічний оформленню благодійної допомоги, але має дві важливі особливості щодо джерела фінансування та коду доходів бюджету.
При заповненні прибуткової накладної зазначте такі параметри:
- Дата реєстрації - вказуєте дату довідки в натуральній формі.
- Тип документа - 2-Безоплатно отримані (Благодійка)
- Джерело фінансування - Оберіть допоміжне джерело Вилучене.
- Рахунок кредиту (КТ)- 2117 або 6415
- МО (Меморіальний ордер) - 4 або 6/2.
Як і при благодійній допомозі, обов'язково подається довідка до органів Державної казначейської служби (ДКСУ) та згодом розноситься банківська виписка. (Довідка про надходження в натуральній формі проходить по ККД (Код класифікації доходів бюджету) 25020200.)
- Оприбуткування власних надходжень
До категорії власних надходжень в установі належать такі господарські операції:
- Оприбуткування трофейного майна
- Оприбуткування майна, отриманого внаслідок розукомплектування (розбирання) об'єктів
- Оприбуткування лишків, виявлених під час інвентаризації
При оформленні таких операцій у прибутковій накладній зазначаються такі обов'язкові параметри:
- Дата реєстрації - вказуєте дату довідки в натуральній формі.
- Тип документа - 4-Власні надходження
- Джерело фінансування - Спецфонд. Для кращого розмежування майна спеціального фонду до кожної категорії надходжень доцільно створити допоміжні аналітичні джерела:
Трофейне майно, Лишки, Розбирання тощо.
- Постачальник - Власна установа
- Рахунок кредиту (КТ)- 2117
- МО (Меморіальний ордер) - 4
- Рахунок доходів для вил.ЦФ - при оприбуткуванні необоротних активів (НА) в даному полі необхідно вручну вказати субрахунок доходів, через який проходить надходження.
Вибір рахунку залежить від Коду класифікації доходів бюджету (ККД):
| 25010100 | 7111 |
| 25010200 | 7112 |
| 25010300 | 7411 |
| 25010400 | 7211 |
- Заповнення табличної частини «ЗВСФ» (Зведення про виконання кошторисів за спеціальним фондом)
При оприбуткуванні майна за джерелами фінансування, які відображаються у формах бюджетної звітності № 4-1 та № 4-2д, обов'язково потрібно заповнити другу табличну частину в прибутковій накладній.
1. Перейдіть на вкладку «ЗВСФ» у документі.
2. Натисніть кнопку «Додати» для створення нового елемента.
3. Програма автоматично підтягне загальну суму з основної табличної частини прибуткової накладної.
4. Обов'язково перевірте правильність таких реквізитів: ККД (Код класифікації доходів бюджету), Номер бюджетної підпрограми.
Важливо щодо джерел фінансування: Якщо в шапці прибуткової накладної ви використовували допоміжне джерело фінансування (наприклад, Вилучене майно), то у вкладці «ЗВСФ» необхідно вказати відповідне основне джерело фінансування (наприклад, Благодійні).
- Оприбуткування майна до подання довідки в натуральній формі до УДКСУ
До моменту подання довідки в натуральній формі до органів УДКСУ (на етапі очікування погодження) всі отримані активи обліковуються на позабалансовому рахунку 021. При оформленні прибуткової накладної заповніть реквізити відповідно до такого алгоритму:
Тип надходження 0-ТМЦ/послуги чи 1-НА, в залежності, що вам надійшло запаси чи основні засоби, інші необоротні матеріальні активи
Тип документа 3-Забалансовий облік
Постачальник вказуєте контрагента, який надав благодійне майно
Джерело фінансування Оберіть те джерело фінансування, за яким у подальшому буде обліковуватися майно на балансі.
Заповнення табличної частини та вибір рахунку дебету (ДТ)
- для запасів оберіть рахунок дебету 021/тмц
Важливо: Аналітика за цим рахунком має повністю збігатися з аналітикою, що використовується на балансових рахунках обліку запасів.
- для ОЗ/ІНМА - оберіть рахунок дебету 021/інв
Важливо: Аналітика за цим рахунком має повністю збігатися з аналітикою, що використовується на балансових рахунках 11 класу.
В табличній частині (ТЧ) обов'язкові аналітичні поля такі, як Код видатків та Напрямок використання коштів
⚠️ Важливі правила роботи з довідниками (для автоматизації балансового обліку)
Щоб у подальшому програма змогла автоматично перенести благодійну допомогу з позабалансу на балансові рахунки, суворо дотримуйтесь таких правил при створенні карток активів:
1. Групування в папках: У довідниках «НА» та «ТМЦ» створюйте або вибирайте активи суворо у тих папках рахунків, де вони будуть обліковуватися на балансі після подачі довідки в натуральній формі.
2. Для необоротних активів (НА): При створенні картки в довіднику відразу генеруйте інвентарний або номенклатурний номер.

- Перенесення безоплатно отриманих активів із позабалансу на баланс
Перед поданням до органів Державної казначейської служби (ДКСУ) довідки про надходження в натуральній формі, активи, які обліковувалися на позабалансовому рахунку 021, необхідно списати з позабалансового обліку та оприбуткувати на відповідні балансові рахунки. Для цього необхідно:
Варіант 1. Якщо внутрішнього переміщення за рахунком 021 не відбувалося Цей алгоритм застосовується, якщо з моменту первинного оприбуткування майна за ним не фіксувалося жодного руху (переміщення) в програмі.
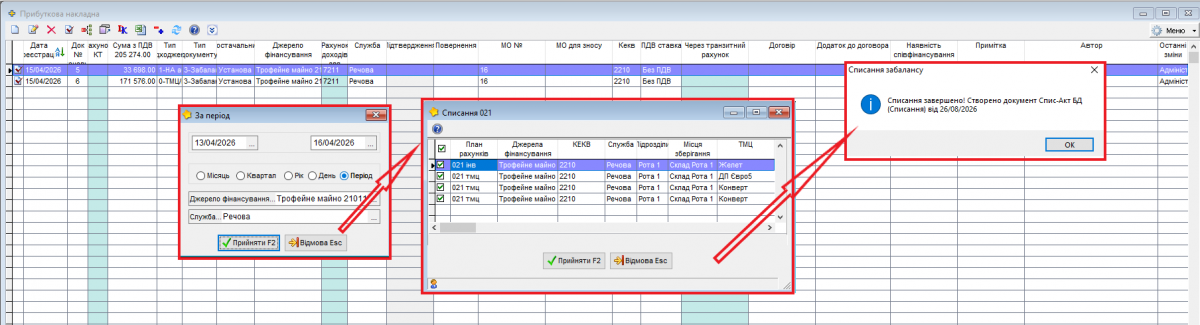
У «прибутковій накладні» в правому верхньому кутку натисніть кнопку «Меню» та вибрати підпункт «Списати забаланс 021»

У діалоговому вікні, що відкриється, заповніть параметри фільтрації:
Період або дату, в межах яких накладні було проведено на позабалансовий облік та за якими вже підтверджено довідку в натуральній формі. Джерело фінансування та Службу.
У наступному вікні відобразиться перелік активів. Виберіть зі списку майно, яке увійшло до казначейської довідки.
Підказка: Якщо погоджено абсолютно все майно зі списку, натисніть двічі лівою кнопкою миші на найперший квадратик — це дозволить автоматично відмітити галочками всі позиції одночасно.
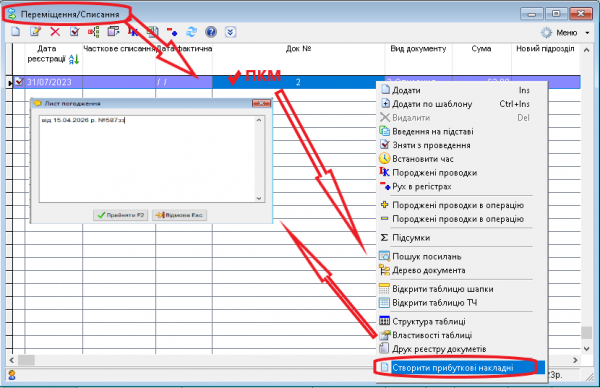
Перейдіть до журналу документів «переміщення/списання». Знайдіть автоматично сформований документ, виділіть його курсором та натисніть праву кнопку миші. У контекстному меню, що з’явилося, оберіть підпункт «Створити прибуткові накладні» для остаточного зарахування майна на балансові рахунки установи.
Додатково (за потреби): У вікні, що відкриється, ви можете власноруч вказати номер та назву листа, на підставі якого було отримано офіційне погодження на натуральну форму.
 Далі вкажіть вид надходження до спеціального фонду — це необхідно для автоматичного заповнення та проставлення цього реквізиту в банківській виписці надалі.
Якщо офіційне погодження було затверджено за іншими параметрами, у цьому вікні можна змінити частину аналітичних показників (джерело фінансування і КПКВ, КЕКВ, код видатків, бюджетну підпрограму і рахунок обліку).
У наступному вікні, що відкриється, відмітьте галочками ті об'єкти необоротних активів (НА), які необхідно відразу ввести в експлуатацію.
Якщо таких активів немає, не ставте жодних відміток і просто натисніть кнопку «Прийняти».
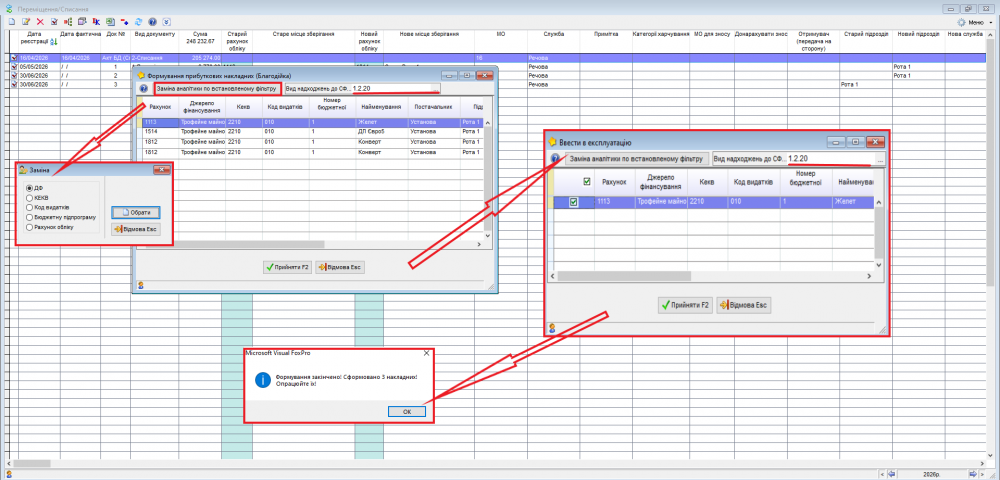 В результаті для активів, які вводяться в експлуатацію відразу, програма автоматично створить прибуткову накладну з типом надходження 2-НА вв.в експ або НА+ТМЦ з одним КЕКВ. А для активів, які зараховуються на облік без одночасного введення в експлуатацію, буде створено документ із типом надходження 1-НА або НА+ТМЦ з одним КЕКВ.
Варіант 2. Якщо за рахунком 021 відбувалися внутрішні переміщення
Цей алгоритм застосовується, якщо з моменту первинного оприбуткування майна на позабаланс його було передано іншій матеріально відповідальній особі (МВО) або переміщено між підрозділами.
Перейдіть до журналу документів «переміщення/списання». Створіть новий документ із видом операції «Списання», внесіть до нього перелік потрібних активів, які необхідно перенести на баланс на підставі довідки в натуральній формі, та проведіть його. По даному проведеному документу натисніть правою кнопкою миші. У контекстному меню, що з’явилося, оберіть підпункт «Створити прибуткові накладні».
Наступна послідовність дій описана у першому варіанті.
- Повернення прибуткової накладної / Зміни по довідці в натуральній формі
Коли редагуєте довідку в натуральній формі, яка уже прийнята органами Казначейства, тобто робите довідку зміни до кошторису з “-” та “+”, або контрагент повернув кошти, за проплачені товари/послуги:
Впевніться, що по даному майну, яке було поставлено на балансовий облік з помилкою (не відповідність КЕКВ, КПКВ і т.п.), чи повернено контрагенту не було здійснено ніякого руху (введення в експлуатацію, переміщення, списання тощо), потім зайдіть в прибуткові накладні і відшукайте саме ту прибуткову накладну, яка занесена з невідповідними даними, або, яку потрібно повернути контрагенту –> виділіть її (станьте на неї) –> права кнопка миші –> 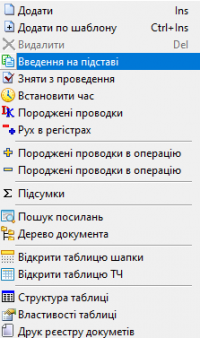 Введення на підставі –> Прибуткова накладна.
Цими діями створюється нова прибуткова накладна з позначкою “Повернення”, яка здійснює проводки сторно. В ній ставите потрібну дату повернення (дата нової довідки про зміни). При необхідності заводите нову прибуткову накладну з вірними показниками.
- Оприбуткування певну кількість однакових основних засобів
Якщо в одній накладній потрібно зазначити однакові основні засоби, тобто 10 класу в плані рахунків бухгалтерського обліку в державному секторі №1219, і вони будуть обліковуватися на одному складі, чи на одній матеріальній особі тоді:
 в табличній частині завести одну таку позицію потім по цьому рядку права кнопка миші і вибрати із запропонованого меню Додати по шаблону n…рядків, прописуємо скільки ще потрібно додати позицій. Цією дією буде автоматично додано картки і згенеровані для них інвентарні номери.
Введення списком дасть змогу вибрати уже існуючі інвентарні картки.
- Передана амортизація
При оприбуткуванні основних засобів, які надійшли із зносом потрібно вірно занести суми амортизації: 
| Тип документу | Вид зносу | Проводки |
|---|---|---|
| 0-Придбано | Сума зносу | амортизації поточного періоду (ДТ 8014, 8114 КТ 14..) |
| 1-Центр.пост/Внутр.відомча передача | Сума зносу | проставляється вся сума амортизації, яка нарахована на об’єкт (ДТ 5512 КТ 14..) |
| В т.ч. нарахований знос | це та сума амортизації , яка нараховується установою одержувачем (ДТ 8014 КТ 14..) | |
| В т.ч. отриманий знос поточний | амортизація, нарахована установою, яка передає основний засіб, в поточному звітному періоді (ДТ 5511 КТ 14..) | |
| 2-Безоплатно отримані (Благодійка) | Сума зносу | прописується вся сума амортизації, з якою об’єкт надійшов (ДТ 5111 КТ 14..) |
| В т.ч. нарахований знос | амортизації , яка нараховується установою одержувачем (ДТ 8114 КТ 14..) і водночас проводиться ще одна проводка (ДТ 5111 КТ 7511) |
- Автоматична генерація інвентарного/номенклатурного номеру НА
На 10 клас рахунку “Основні засоби” використовуємо інвентарний номер, тобто один об'єкт один інвентарний номер!!!
Для 11 класу “Інші необоротні матеріальні активи” можемо використовувати, як інвентарний номер, так і номенклатурний. Коли застосовуємо номенклатурний номер можемо обліковувати ІНМА декілька штук на один номер.
!!! Для автоматичної генерації номера потрібно в Константах здійснити певне налаштування:
Заходимо Сервіс –> Константи (Якщо перелік констант маленький –> потрібно в правому нижньому кутку зняти V Актуальні) –> знаходимо стрічку НА: Шаблон інв/номнру ІНМА та НА: Шаблон інв/номнру ОЗ –> клікаємо по ній двічі лівою кнопкою мишки і з переліка вибираємо шаблон номеру, де СчУч-це беде номер з Плану рахунків бухгалтерського обліку в державному секторі; Гр1-номер групи НА, і ПорN4-кількість знаків порядкового номеру (наприклад 101480001).
- Нарахування амортизації
Амортизація на рахунки 11-го класу (Інші необоротні матеріальні активи), окрім рахунку 1116 (Необоротні матеріальні активи спеціального призначення) нараховується при введенні активу в експлуатацію 50% від його вартості, а інші 50% при вибутті об'єкту з обліку.
Нарахування амортизації на 10-тий клас рахунків (Основні засоби) і рахунок 1116 (Необоротні матеріальні активи спеціального призначення) здійснюється протягом усього строку корисного використання (експлуатації) об'єкта і розпочинається з місяця, наступного за місяцем, у якому об'єкт став придатним для корисного використання та введений в експлуатацію.
Дана амортизація нараховується згідно розпорядчого документі про облікову політику на дату балансу щокварталу або на річну дату балансу та при вибутті об'єкта в місяці його вибуття.
 В меню ТМЦ та НА вибрати підпункт меню Нарахування амортизації ОЗ додати новий елемент. У вікні НА:Нарахування зносу в стрічці “Дата документа” вказуєте останній день року або кварталу(якщо нарахування амортизації відбувається раз у квартал), “Початок/Кінець періоду” буде повний рік, або межі відповідного кварталу. Якщо знос потрібно нарахувати по відповідній службі то вказуємо її у рядку “Служба”, обираємо меморіальний ордер, в якому буде відображатися нарахування амортизації по основним засобам (зазвичай це МО№17), далі в правому верхньому кутку натискаємо Меню і обираємо Нарахування зносу. Нараховуємо знос окремо по 10-тим рахункам і 1116, якщо потрібно нарахувати амортизацію по кожному рахунку окремо, то вказуємо конкретний рахунок. В цьому випадку амортизація нараховується автоматично згідно норми зносу по об'єктно.
При необхідності нарахувати свою суму зносу на ОЗ:
в шапці документу після зазначення меморіального ордеру проставляєте галочку Ручний та додаєте по об'єктно необхідні суми.
- Додаткові характеристики
При необхідності у введені майна по категоріям, заводському номері, серії тощо потрібно на рахунках активів у “Плані рахунків” додати додаткову характеристику.
Зайти у програму під ім'ям “АДМІНІСТРАТОР”
“Сервіс” –> “План рахунків” –> стати на необхідний рахунок (наприклад на 1515) –> редагувати –> на сірому фоні права кнопка миші “Встановити субконто” і у рядку “Додаткова характеристика” проставити галочки на потрібних характеристиках. 
- Видатки
- Вид документу 1-Переміщення
- Внутрішнє переміщення (для ВЧ навіть між своїми частинами, які на забезпеченні)
- Вид документу 2-Списання
- У випадку списання на власні потреби, заповнюємо обов'язкові поля, поле Отримувач не заповнюємо
- У випадку передачі на інших (не свої підприємства, інші ВЧ), обов'язково вказуємо поле Отримувач
- Вид документу 3-Введення в експлуатацію
- Для раніше не введених об'єктів

Таблична частина (ТЧ) - Додати новий елемент :
- відкривається додаткове вікно Підбір, в якому навпроти потрібних об'єктів вказуємо кількість для списання/переміщення

- Сторнування документу
При виявленні помилки в бухгалтерських обліку за попередній звітний період (подвійне заведення одного і того самого документу) необхідно знайти “не вірний” документ, в якому допущена невідповідність, виділити його і натиснути праву кнопку миші –> в додатковому меню вибрати  . Завдяки цій дії буде створено операцію, в якій буде сторновано все по вибраному документу, при необхідності можна корегувати суми. З створеної операції є змого роздрукувати бухгалтерську довідку.
Налаштування сторінки
 Якщо не вказано інше, вміст цієї Вікі підпадає під дію такої ліцензії: CC Attribution-Share Alike 4.0 International